Colapso de ueno bank sacude paraguay: 2,9 millones afectados y ventanas de inversión cerradas
La intervención del banco por parte del Banco Central del Paraguay dejó a casi tres millones de clientes en la incertidumbre y enfría los esfuerzos de Asunción por atraer nuevos proyectos.
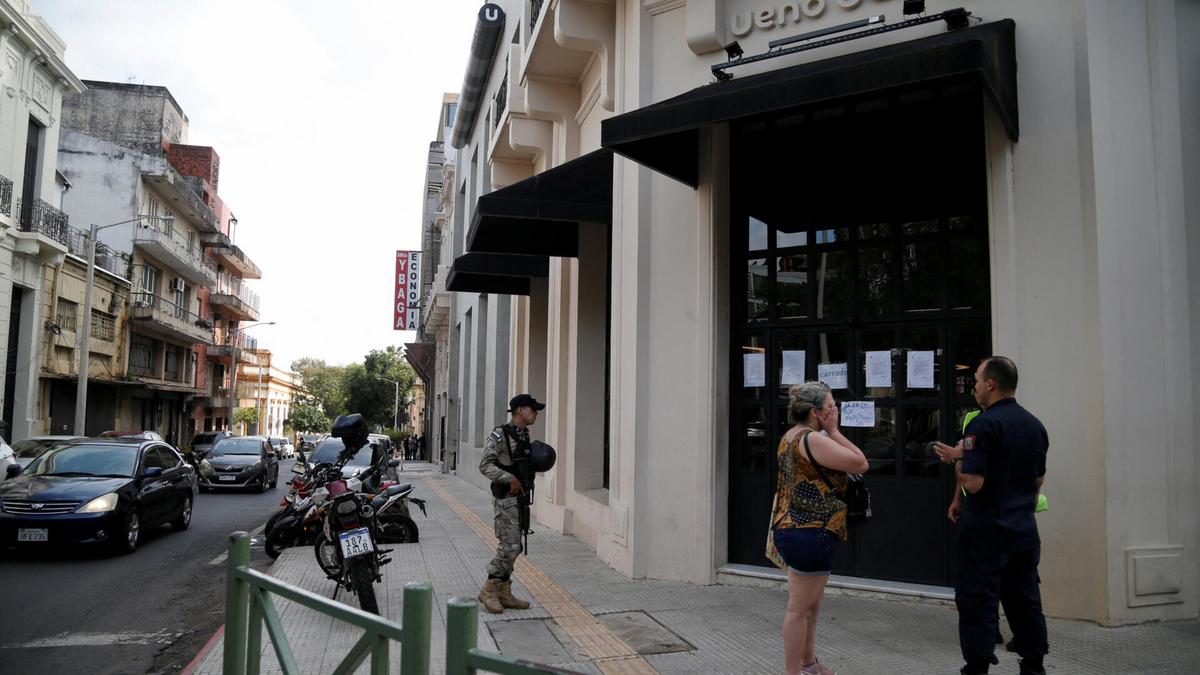
La medida tomada por el Banco Central del Paraguay (BCP) contra Ueno Bank desató una crisis financiera que ya tiene efecto directo en la vida cotidiana: según cifras oficiales, 2,9 millones de personas se vieron afectadas por cortes en servicios, demoras en transferencias y problemas para cobrar salarios y pensiones. Para un país de poco más de siete millones de habitantes, la cifra representa una sacudida mayor que no puede tratarse solo como un problema técnico.
La caída de Ueno Bank no es solo un vuelco en los números de balance. Es una fractura en la confianza que Asunción venía construyendo para seducir inversiones. Proyectos de infraestructura y centros logísticos que estaban en negociación ahora enfrentan mayores costos de financiamiento y exigencias de garantías. Empresarios y analistas entrevistados por este diario coinciden en que el riesgo país se percibe más alto y que capitales que venían mirando al Paraguay han puesto pausa hasta que haya señales claras de estabilidad institucional.
Para la gente común, las consecuencias son concretas. Comerciantes que cobran por terminales vinculadas al banco vieron sus ventas congeladas; trabajadores recibieron salarios con retraso; familias que dependen de giros y remesas enfrentaron incertidumbre para pagar alquileres y medicamentos. Es la prueba de que una falla bancaria se traduce rápidamente en una decisión sobre si comprar comida hoy o esperar.
La respuesta del Estado, según el BCP, busca contener el contagio y proteger depósitos considerados esenciales. Pero esa acción también pone en evidencia debilidades regulatorias: supervisión insuficiente, falta de mecanismos de transparencia temprana y una arquitectura de seguro de depósitos que algunos expertos califican de limitada frente a fallos de esta magnitud.
En el plano político, el episodio encendió acusaciones cruzadas y pedidos de explicaciones. La sociedad reclama investigación, sanciones si procede, y reformas que garanticen que no se repita. Aquí no vale solo apuntar culpables: se necesita una reforma de fondo que incluya mejores controles, más obligación de rendición de cuentas y esquemas de protección social que atenúen el golpe para los más vulnerables.
La caída de Ueno Bank también obliga a revisar la estrategia de promoción de inversiones. No bastan incentivos fiscales si la base institucional es frágil. Los capitales buscan previsibilidad, reglas claras y un sistema financiero que funcione como puente y no como riesgo. Asunción tendrá que mostrar, con acciones concretas, que es un destino seguro para proyectos que generan empleo y bienes públicos.
Entre las propuestas que circulan en el debate público están el fortalecimiento de la supervisión bancaria, la ampliación y transparencia del seguro de depósitos, mecanismos más ágiles de respuesta para clientes afectados y la obligación de auditores externos robustos. Cualquier solución que ignore la dimensión social será incompleta: los afectados no son cifras sino familias y pequeñas empresas que necesitan reparación inmediata.
El Banco Central del Paraguay figura como actor central en la salida de la crisis. Su paso siguiente será determinante para recuperar confianza: acelerar las investigaciones, transparentar la información y coordinar apoyos para los sectores más golpeados. La lección es clara y dura: sin instituciones sólidas, las promesas de desarrollo se convierten en espejismos ante la primera tormenta.
Este no es momento para mensajes tibios. Es hora de responsabilidades claras, reformas profundas y medidas que prioricen la protección de la gente. Si el país quiere volver a atraer inversión de calidad, primero debe reconstruir la confianza desde abajo, no solo desde las oficinas donde se firman acuerdos.