Diputados acuerdan cambios al ISR: amplían exenciones pero endurecen deducciones
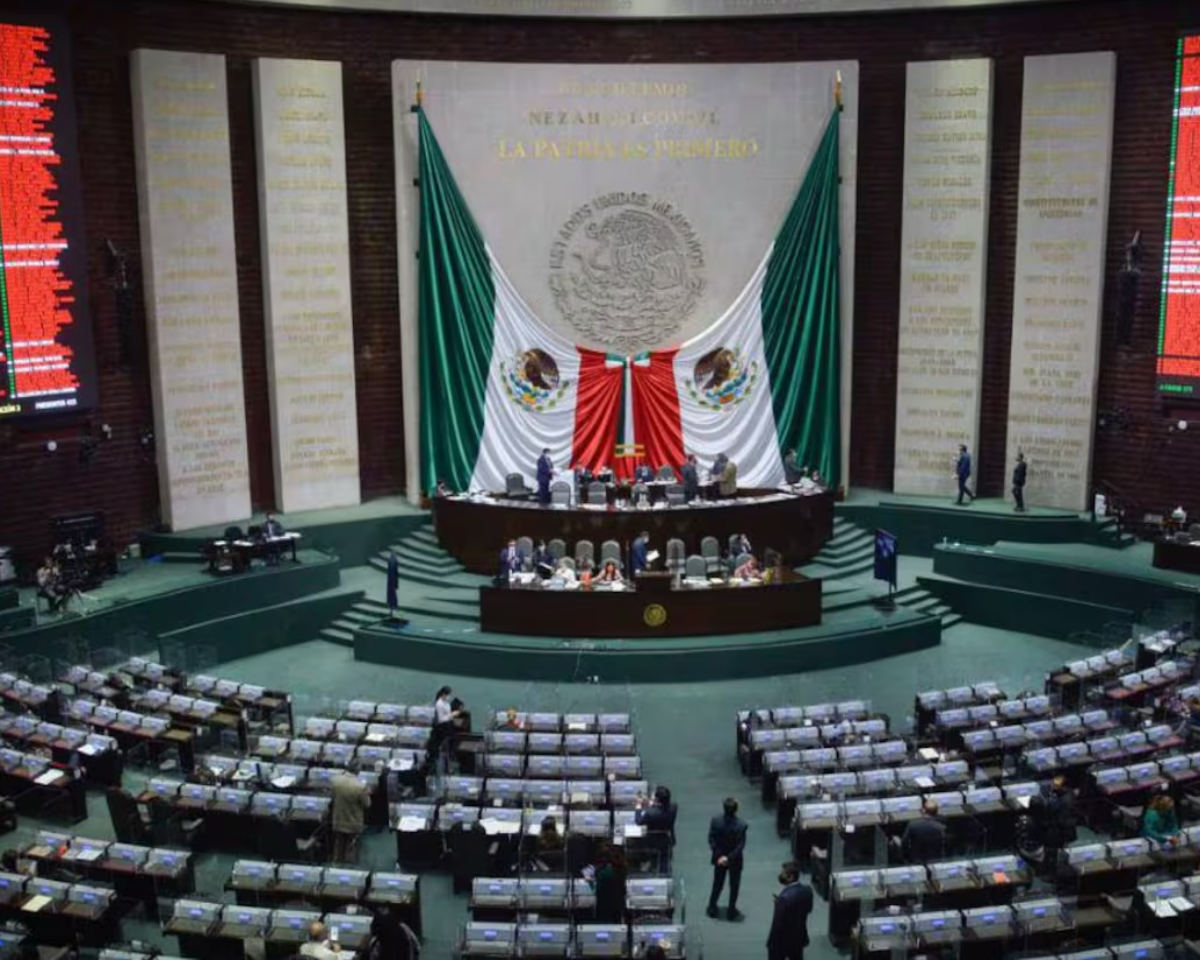
La Cámara de Diputados aprobó en sesión vespertina un dictamen que modifica la Ley del Impuesto Sobre la Renta (ISR). La información proviene de un comunicado oficial de la Cámara de Diputados y refleja posturas contrapuestas sobre lo que, en los hechos, son ajustes pensados para aumentar la recaudación y cerrar espacios a la evasión, pero que también tocarán la liquidez de empresas y la operación cotidiana de pequeños contribuyentes.
Entre los cambios más visibles está la ampliación de exenciones para productores del campo: el umbral en el que no se pagará ISR sube de 900,000 a 1,000,000 de pesos. El gobierno y legisladores de Morena lo presentan como alivio directo para campesinos y productores organizados.
El régimen simplificado de confianza, dirigido a pequeños contribuyentes, también se amplía. En personas físicas el tope pasa de 3.5 millones a 5 millones de pesos; en personas morales, de 35 a 50 millones. Según el dictamen, esa medida busca simplificar trámites: una sola tasa efectiva de IVA del 7% sobre el ingreso y una declaración que integre IVA e ISR, lo que, en teoría, reduce tiempos administrativos para micro y pequeñas empresas.
Pero no todo es ampliación de beneficios. Varios grupos parlamentarios advirtieron que el dictamen incorpora nuevas restricciones a las deducciones empresariales. La diputada del PAN, Verónica Pérez Herrera, dijo en tribuna que perseguir la evasión es necesario, pero que convertir en sospechosos gastos legítimos puede asfixiar la liquidez de negocios que pagan sueldos, compran insumos y mantienen empleos. En otras palabras: más control fiscal puede traducirse en menos capacidad para operar.
Desde el PRI, Emilio Suárez Licona fue más crítico y planteó que la reforma, en la práctica, equivale a «más impuestos». Su argumento es que al endurecer reglas y aplicar vigilancia más estricta se castiga igual a quien cumple que a quien evade, imponiendo lo que calificó como un clima de «terrorismo fiscal» sobre contribuyentes cumplidos.
Por su parte, legisladores del PVEM y PT matizaron: la tasa general del ISR para empresas —actualmente 30%— no sube, ni se incrementa la tasa del IVA, según la diputada Cindy Winkler Trujillo. Lo que cambia son las reglas para calcular cuánto se debe pagar y el momento en que pueden aplicarse ciertos beneficios. El diputado José Antonio López Ruíz, del PT, defendió la iniciativa como un paso para recaudar mejor y combatir evasión, recordando que la recaudación por ISR en el primer semestre de 2026 superó lo previsto y que México aún está por debajo del promedio de recaudación de países de la OCDE.
¿Qué significa esto para la gente? Para un trabajador o una pyme, la reforma promete trámites más sencillos si están en el régimen simplificado, pero también mayor escrutinio sobre gastos que antes se deducían con menos obstáculos. Para agricultores y productores del campo hay un aumento en la exención que podría traducirse en más dinero en el bolsillo de pequeños productores, pero ese alivio convive con cambios que pueden complicar la planeación fiscal de empresas medianas.
En el debate hubo acuerdos y advertencias: se prometió que no habrá aumento en las tasas impositivas generales ni creación de nuevos impuestos en 2026 y 2027, y se negó cualquier condonación generalizada. Sin embargo, la discusión política sigue viva: mientras unos ven reglas más claras para evitar la erosión de la base tributaria, otros ven una carga administrativa y financiera adicional sobre contribuyentes que ya cumplen.
La reforma quedó inscrita como un intento por recaudar mejor y cerrar brechas de evasión, pero su impacto real dependererá de la implementación: cómo se definen las restricciones a las deducciones, qué tan ágiles sean los mecanismos de cumplimiento y si el Estado mejora su capacidad para distinguir a quienes defraudan de quienes simplemente invierten y generan empleo.
La Cámara de Diputados difundió este balance oficial en su boletín; ahora corresponderá a los contribuyentes, contadores y cámaras empresariales leer a detalle las nuevas disposiciones y ajustar sus obligaciones y estrategias fiscales ante un panorama que mezcla alivios puntuales con mayor control.