Diputados aprueban ley de pagos digitales; crean expediente digital ciudadano
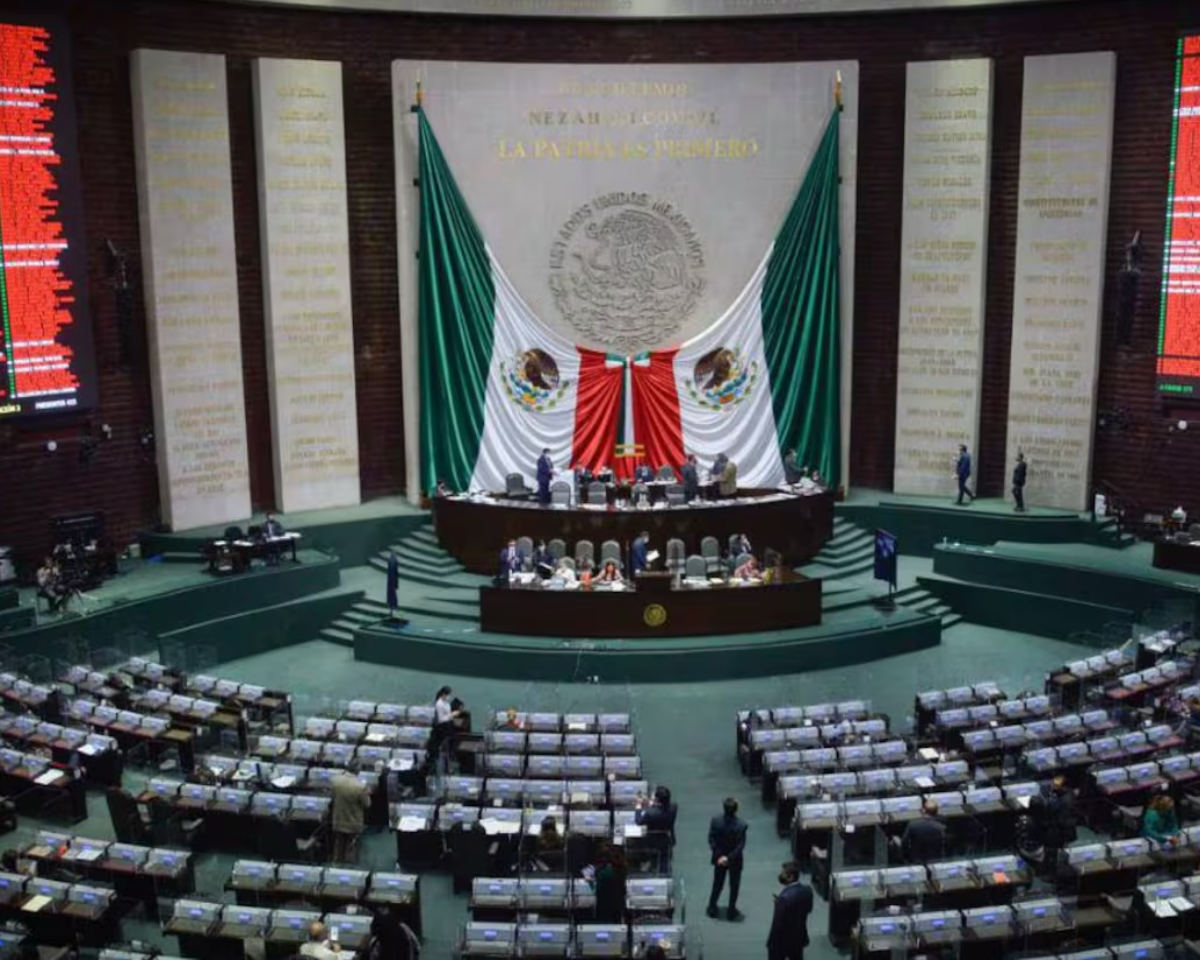
La Cámara de Diputados aprobó, en lo general y en lo particular, la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos y la remitió al Senado para sus efectos constitucionales, según un comunicado oficial de la Cámara de Diputados. La iniciativa, presentada el 8 de septiembre por la presidenta Claudia Sheinbaum Pardo, se aprobó con 327 votos a favor, 122 en contra y cero abstenciones.
En lo práctico, la ley busca impulsar el uso de medios de pago electrónicos: códigos QR, dispositivos NFC, tarjetas de débito y crédito, órdenes de transferencia (incluida la domiciliación) y cualquier dispositivo o interfaz que las autoridades reconozcan en disposiciones generales. La intención declarada es facilitar y normalizar pagos digitales en comercios y servicios.
Una de las novedades más discutidas es que la CURP Digital será aceptada como un “mecanismo de confianza” en la contratación digital de servicios financieros, aunque las personas usuarias podrán elegir usar la CURP Digital u otra identificación oficial. Asimismo, la ley crea el llamado Expediente Digital Ciudadano como un mecanismo de confianza para la consulta o uso de documentos o información de las personas usuarias.
Es importante subrayar que esta información proviene de un comunicado oficial de la Cámara de Diputados, que también aclara que varias propuestas de modificación de distintas bancadas fueron retiradas o no admitidas a discusión y, por tanto, quedaron fuera del dictamen final.
La norma incluye además una cláusula de excepción: si ocurre una contingencia que impida la recepción de pagos digitales y electrónicos, se permitirá pagar en efectivo o con cheque. Sin embargo, el comunicado no especifica con nitidez qué se considera “contingencia” ni cómo se garantizará el acceso efectivo al efectivo en la práctica.
Otro punto de atención es que la Secretaría de Hacienda y Crédito Público podrá determinar sectores estratégicos y actividades relevantes en los que la aceptación de pagos digitales podrá ser la única forma de pago. Eso abre la puerta a que, en ciertos rubros, el efectivo deje de ser una opción —una medida que puede avanzar rápido sin que todos tengan acceso real a herramientas digitales.
¿Qué significa esto para la gente común? Para usuarios y comercios pequeños, la ley promete más opciones de cobro y menos fricción en transacciones. Pero también plantea riesgos: el Expediente Digital Ciudadano concentra información sensible y exige reglas claras de protección de datos, acceso, custodia y responsabilidades ante filtraciones. Para adultos mayores, poblaciones rurales o personas en la economía informal, la transición puede significar barreras nuevas si no se acompaña de inclusión digital real (capacitación, costos bajos y opciones offline seguras).
En síntesis, el dictamen avanza hacia una economía más digitalizada pero deja en el aire preguntas clave: ¿cómo se protegerán los datos del Expediente Digital Ciudadano? ¿qué garantías reales tendrán quienes no puedan o no quieran migrar al pago digital? ¿qué sectores serán definidos por Hacienda como obligados a aceptar solo pagos electrónicos? Estas preguntas, y las normas secundarias que definirán la implementación, quedarán en el centro del debate cuando el Senado reciba el expediente.
Si la ley se aprueba definitivamente, el cambio llegará al bolsillo: menos monedas en la caja registradora, más lectores y apps para pagar, y, potencialmente, mayores ventajas para quienes ya están bancarizados. La diferencia la marcará cómo y con qué urgencia se garanticen la protección de datos y la inclusión financiera.
La ruta sigue en la Cámara de Senadores; conviene seguir el avance y exigir que las reglas secundarias y los mecanismos de control protejan a la mayoría y no solo a quienes ya tienen acceso total al mundo digital.