Comprar casa en la CDMX exige 15 años de salario: ¿quién puede seguir soñando?
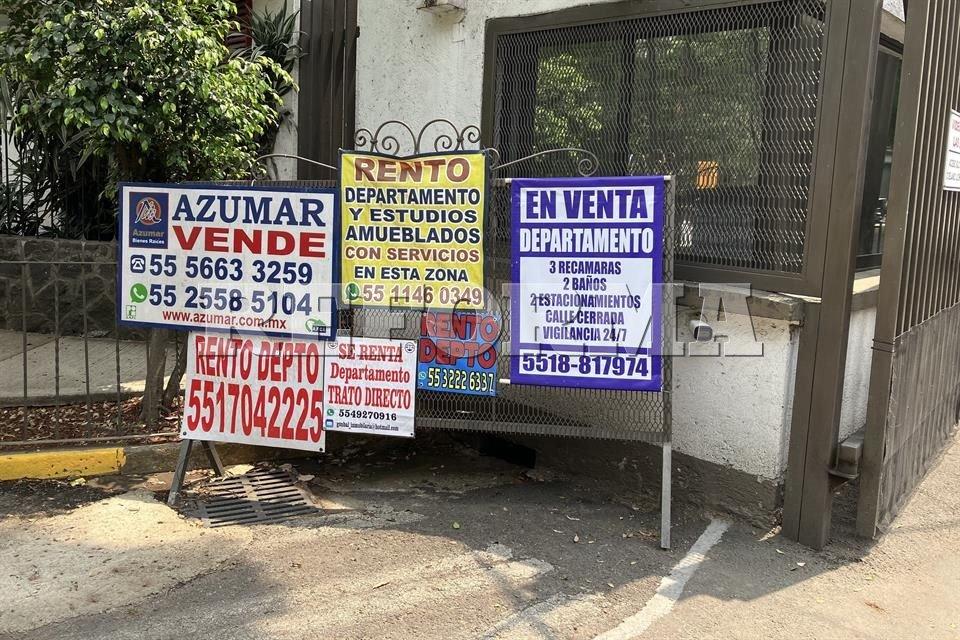
Ciudad de México. Comprar una vivienda en la capital se ha convertido en un esfuerzo parecido a pagar una condena: según el cálculo difundido por especialistas y respaldado por datos de INEGI y la Sociedad Hipotecaria Federal, un trabajador promedio necesitaría destinar su salario íntegro durante 15 años para cubrir el costo de una vivienda media en la Ciudad de México.
La comparación no es exagerada. El coeficiente precio-ingreso, la relación entre el valor de una vivienda y el ingreso anual, coloca a la CDMX entre las zonas menos accesibles del país. Organismos como CONAVI y el Banco de México han señalado en informes recientes que el aumento sostenido del precio del suelo, la especulación inmobiliaria en colonias centrales y la insuficiente oferta de vivienda social son factores que empujan los precios muy por encima del poder adquisitivo de la mayoría.
¿Qué implica esto en la vida cotidiana? Para una pareja joven con empleos formales que accede a un crédito de INFONAVIT, la compra no solo significa cuotas mensuales altas; implica posponer otras decisiones: tener hijos, ahorrar para estudios, o invertir en salud. Para trabajadores informales, la opción de endeudarse es prácticamente inexistente. Es la diferencia entre construir un proyecto de vida o resignarse a la renta indefinida.
Los culpables no son solo el mercado. Hay fallas visibles de política pública. Programas de vivienda subsidiada se han quedado cortos frente al déficit que reporta CONAVI; los instrumentos fiscales no penalizan suficientemente la tierra ociosa y la regeneración urbana se hace a costa de desplazar a vecinas y vecinos por procesos de gentrificación. Al mismo tiempo, la banca y los desarrolladores privilegian proyectos de alto valor que no atienden a la demanda real de hogares de ingresos bajos y medios.
Las cifras lo confirman: mientras el salario promedio formal no ha crecido a la par del precio del metro cuadrado en zonas demanda, las tasas de interés y los requisitos de crédito mantienen fuera a amplios sectores. La Sociedad Hipotecaria Federal y el Banco de México han advertido sobre riesgos de sostenibilidad para familias que contraen créditos por lapsos largos cuando el ingreso es precario o variable. Fuente: INEGI, SHF, CONAVI y Banco de México.
No todo es pesimismo. Hay experiencias locales que muestran alternativas: programas de vivienda social bien planeados, proyectos de densificación con vivienda asequible integrados a transporte público, y regulaciones municipales que obligan a reservar un porcentaje de nuevas unidades para alquileres o ventas a precios accesibles. Asimismo, iniciativas ciudadanas y colectivos de vivienda han impulsado cooperativas y modelos de autogestión que reducen costos y protegen derechos.
Las soluciones pasan por combinar medidas: aumentar la oferta de vivienda social, regular la especulación sobre el suelo, incentivar la rehabilitación del parque habitacional existente y mejorar el acceso al crédito con condiciones más justas para trabajadores con ingresos bajos o variables. También es necesario mejorar los mecanismos de transparencia en los proyectos inmobiliarios y aplicar impuestos que desincentiven la tenencia de viviendas vacías.
En el trasfondo queda una pregunta política: ¿la vivienda es un bien de mercado o un derecho social? La respuesta que den autoridades federales y locales, y la forma en que reformen instrumentos como INFONAVIT y los incentivos fiscales, definirá si las próximas generaciones heredarán la posibilidad real de comprar una casa o si tendrán que resignarse a pagar renta el resto de su vida.
Fuente: INEGI, CONAVI, Sociedad Hipotecaria Federal, Banco de México e INFONAVIT.