Economía digital sacude a plataformas y comercios con nueva ley
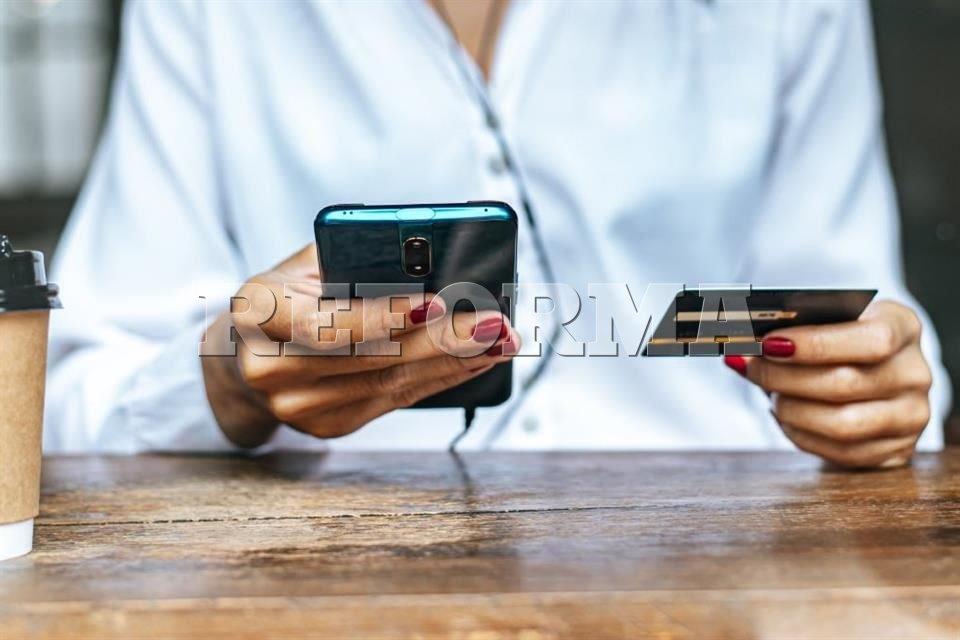
Ciudad de México. La Cámara de Diputados aprobó esta semana la llamada Ley de Economía Digital, que otorga a la Secretaría de Hacienda y Crédito Público (SHCP) la facultad de definir qué sectores deberán aceptar pagos exclusivamente digitales. La medida promete modernizar cobros y combatir la informalidad, pero también enciende alarmas sobre exclusión, costos y soberanía de los datos.
El anuncio fue recibido con opiniones encontradas. Desde la SHCP y algunos legisladores se presenta como un paso lógico hacia la trazabilidad de la economía y la ampliación de la base tributaria. Según versiones oficiales citadas por la Cámara de Diputados, la digitalización reduciría el uso de efectivo en actividades vulnerables al fraude y a la evasión fiscal. Organizaciones empresariales destacan potenciales ahorros en tiempo y seguridad. Sin embargo, voces de comerciantes, organizaciones civiles y especialistas cuestionan la rapidez y el diseño de la norma.
¿Qué cambia en la vida cotidiana? Para millones de personas que compran en mercados, tienditas y servicios informales, la ley puede transformar la forma de pagar. Para algunos, significa menos riesgos por llevar efectivo; para otros, implica enfrentarse a comisiones por terminales punto de venta, la necesidad de contar con una cuenta bancaria o con conectividad estable, y nuevas obligaciones administrativas. Datos del Banco de México y del INEGI muestran que una porción relevante de la economía funciona todavía con efectivo y pagos informales, especialmente en zonas rurales y en los estratos de menores ingresos.
Imagine a Doña Rosa, vendedora de tortillas en un mercado: la ley podría obligarla a aceptar sólo pagos electrónicos en un futuro determinado. Si no hay subsidio para equipos o capacitación, la transición se vuelve un impuesto en especie. Para comercios con márgenes estrechos, las comisiones que cobran adquirentes y plataformas representan un freno real.
Riesgos de exclusión y concentración
La obligación de pagos digitales puede ampliar la inclusión financiera si se acompaña de políticas públicas activas: cuentas accesibles, cero o bajos costos para microtransacciones, y cobertura de internet. Sin embargo, sin esos apoyos existe el riesgo contrario: empujar transacciones hacia plataformas privadas, que concentran datos y cobran tarifas. Eso plantea dos problemas: uno social y otro de competencia. Desde el punto de vista social, quienes no tengan acceso a servicios financieros o conexión quedan fuera del mercado formal. Desde lo económico, una mayor concentración digital puede dar poder de mercado a unas pocas empresas tecnológicas y a entidades financieras, con impactos sobre precios y privacidad.
Especialistas en regulación financiera y representantes de cámaras locales han advertido a la Cámara de Diputados sobre la necesidad de reglas claras para las comisiones, interoperabilidad de sistemas y protección de datos personales. La Ley, tal como quedó aprobada, delega en la SHCP la definición sectorial, lo que algunos juristas ven como un riesgo de discrecionalidad si no se establecen criterios claros y participación ciudadana.
Seguridad, trazabilidad y fiscalización
Un argumento central del Ejecutivo y de Hacienda es que los pagos digitales facilitan la trazabilidad de operaciones y ayudan a combatir delitos asociados al efectivo, como robo y lavado de dinero. También mejoraría la recaudación sin subir impuestos, al hacer más visibles ingresos que hoy quedan en la sombra. No obstante, la experiencia muestra que la fiscalización efectiva exige capacidades institucionales: sistemas de verificación, protección de datos, y procedimientos proporcionales que no castiguen a pequeñas unidades económicas por errores técnicos o por facturas electrónicas mal emitidas.
Qué debería ocurrir ahora
Si la intención es avanzar con justicia social, la transición requiere tres elementos mínimos: primero, medidas de acompañamiento para micro y pequeños negocios —subsidios para terminales, tarifas preferenciales y capacitación—; segundo, reglas claras sobre comisiones, interoperabilidad y competencia para evitar que el cobro digital termine siendo un monopolio de plataformas; tercero, salvaguardas de privacidad y mecanismos efectivos de transparencia y rendición de cuentas de la SHCP.
La sociedad civil y las cámaras de comercio han pedido audiencias públicas y periodos de prueba antes de aplicar la obligatoriedad por sectores. La experiencia internacional sugiere que la digitalización no es neutra: puede formalizar y proteger, o bien excluir y concentrar. Por eso el debate debe ser público y con datos. Instituciones como el Banco de México, el INEGI y la propia Cámara de Diputados disponen de información que puede guiar una implementación responsable.
Queda en manos de Hacienda y del Congreso diseñar la reglamentación con enfoque social y técnico, y de la sociedad ejercer vigilancia. La economía digital no es un destino inevitable, es una decisión política: puede abrir puertas para quienes han sido excluidos o cerrar accesos si se impone sin consenso. La pregunta para los próximos meses es simple y urgente: ¿quién pagará la factura de la modernización?
Fuentes consultadas: Cámara de Diputados, Secretaría de Hacienda y Crédito Público, Banco de México e INEGI.