La decisión pendiente sobre el cobro del IVA a las maquiladoras trasciende una controversia de 44 mil millones de pesos. Un fallo favorable a la interpretación del SAT podría generar nuevas contingencias fiscales, afectar la confianza de los inversionistas y complicar el panorama de una industria que sostiene más de tres millones de empleos.
La Suprema Corte de Justicia de la Nación aplazó el pasado 10 de noviembre la discusión sobre el denominado doble cobro del Impuesto al Valor Agregado (IVA) a las empresas maquiladoras, una controversia que podría tener consecuencias importantes para la inversión extranjera, la competitividad industrial y la seguridad jurídica en México.
El conflicto involucra aproximadamente 44 mil 640 millones de pesos por operaciones realizadas entre 2019 y 2023 y enfrenta dos interpretaciones sobre el tratamiento fiscal de las mercancías importadas y transferidas virtualmente bajo el programa de la Industria Manufacturera, Maquiladora y de Servicios de Exportación (IMMEX).
El Servicio de Administración Tributaria (SAT) sostiene que determinadas operaciones generan dos obligaciones fiscales independientes: el IVA correspondiente a la importación y la retención del impuesto derivada de la adquisición de mercancías a residentes en el extranjero. Las empresas cuestionan que esta interpretación pueda producir una duplicación de la carga tributaria sobre los mismos insumos.
El proyecto presentado por la ministra Yasmín Esquivel reconoce ambas obligaciones, aunque propone facilitar el pago de los créditos fiscales mediante mensualidades y acreditamientos posteriores. Sin embargo, aplazar el cobro no resuelve necesariamente el problema de fondo: determinar si ambas obligaciones están jurídicamente justificadas.
Una eventual resolución favorable al criterio del SAT podría abrir un escenario más complejo que el simple pago de los créditos actualmente reclamados. Dependiendo del alcance de la sentencia y de las circunstancias de cada contribuyente, las empresas podrían verse obligadas a revisar operaciones de ejercicios anteriores, evaluar nuevas contingencias fiscales y modificar sus estructuras de comercio exterior.
El impacto tampoco se limitaría al monto del impuesto. Los créditos fiscales pueden incorporar actualizaciones, recargos y, cuando legalmente procedan, multas. A ello se sumarían los costos de defensa jurídica, las posibles garantías del interés fiscal y las necesidades adicionales de liquidez.
En un escenario adverso, algunas compañías podrían reconsiderar ampliaciones de capacidad productiva o posponer nuevas inversiones mientras determinan el alcance de sus obligaciones. Esto no significa que tales consecuencias sean inevitables, sino que representan riesgos que deben valorarse ante una resolución de esta naturaleza.
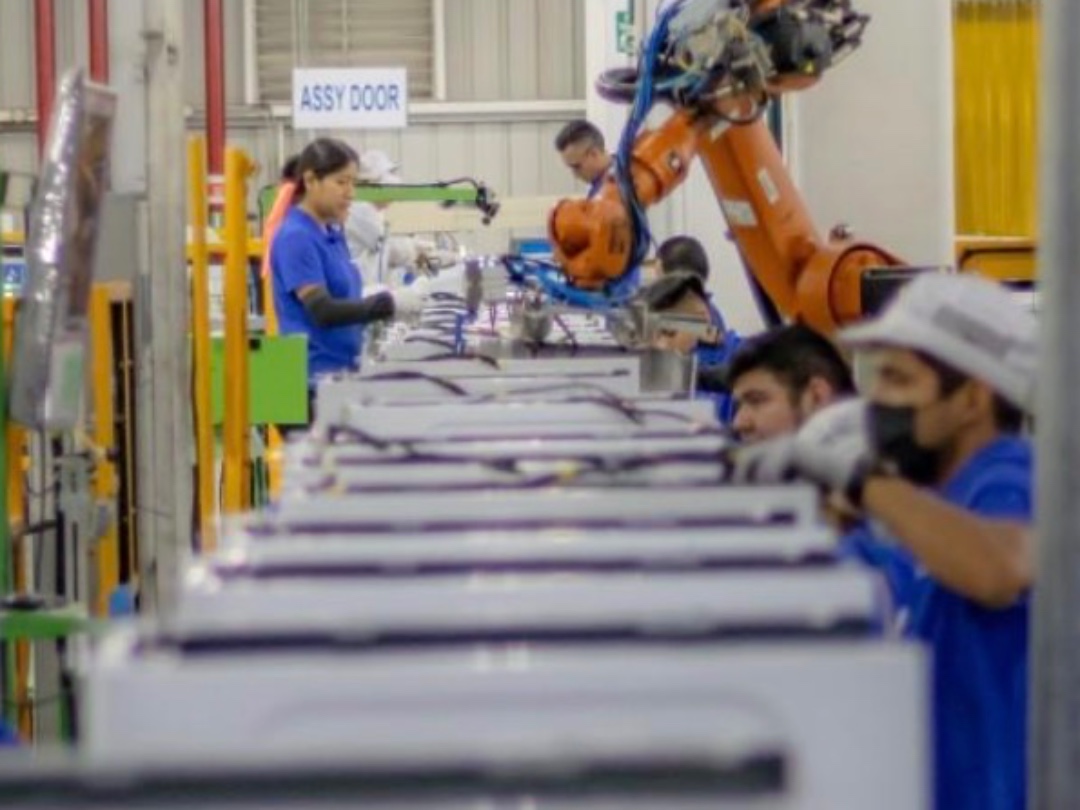
La dimensión económica de la controversia resulta especialmente relevante por el peso del sector maquilador. Según el INEGI, en agosto de 2026 los establecimientos registrados en el programa IMMEX empleaban aproximadamente a 3 millones 176 mil personas, de las cuales alrededor de 2.8 millones trabajaban en actividades manufactureras.
La industria tiene una presencia fundamental en entidades como Nuevo León, Chihuahua, Baja California, Coahuila y Tamaulipas, donde la producción exportadora sostiene una extensa red de empleos directos, proveedores y servicios especializados.
Empresas globales como Samsung ejemplifican la importancia de esta estructura industrial. La multinacional surcoreana mantiene operaciones manufactureras en Querétaro y Tijuana y, de acuerdo con cifras corporativas difundidas en 2026, genera alrededor de 13 mil 500 empleos directos y estima aproximadamente 45 mil indirectos en México.
Su planta de Querétaro produce millones de electrodomésticos anualmente, una parte importante de ellos destinados a la exportación. Estas inversiones requieren maquinaria, tecnología, infraestructura y cadenas de suministro cuya planificación se realiza a largo plazo.
No existe evidencia de que Samsung haya decidido retirar inversiones de México por esta controversia, ni puede afirmarse que todos sus establecimientos estén directamente afectados por el litigio. Sin embargo, su presencia ilustra la relevancia de la certeza fiscal para las multinacionales que deben decidir dónde instalar o ampliar sus operaciones.
El derecho comparado ofrece referencias importantes. En la Unión Europea, la Directiva 2006/112/CE reconoce mecanismos de deducción destinados a preservar la neutralidad del IVA. Canadá contempla créditos fiscales para recuperar, bajo determinadas condiciones, el impuesto soportado por empresas en sus actividades comerciales. Por su parte, la Organización para la Cooperación y el Desarrollo Económicos establece como principio general que el IVA no debe convertirse en una carga definitiva para las empresas que participan en la cadena productiva.
Estos modelos no impiden que existan dos hechos imponibles legalmente diferenciados, pero buscan evitar acumulaciones tributarias injustificadas. En México, el principio de legalidad y las garantías de seguridad jurídica reconocidas por la Constitución obligan a examinar cuidadosamente si ambas obligaciones tienen fundamento suficiente.
La cuestión es especialmente delicada porque una interpretación judicial que confirme el criterio de la autoridad podría modificar la evaluación económica de operaciones que las empresas realizaron años atrás bajo un entendimiento fiscal diferente.
Una cosa es modificar las reglas tributarias mediante una reforma legislativa, permitiendo que los contribuyentes adapten sus decisiones futuras, y otra es que una interpretación de las disposiciones existentes genere contingencias importantes sobre ejercicios anteriores. Aunque los efectos jurídicos de ambos supuestos son distintos y deben analizarse caso por caso, la segunda situación puede incrementar la percepción de riesgo regulatorio.
En febrero de 2025, especialistas de la firma Pérez-Llorca ya habían advertido, según informó El Economista, que la controversia sobre el IVA de las maquiladoras afectaba la certidumbre de las inversiones en México.
El riesgo adquiere mayor importancia en un momento en que México busca aprovechar la relocalización de cadenas productivas internacionales, conocida como nearshoring. La proximidad con Estados Unidos, la infraestructura industrial y los tratados comerciales representan ventajas competitivas, pero no sustituyen la necesidad de contar con reglas fiscales previsibles.
Una empresa que evalúa invertir cientos o miles de millones de pesos necesita conocer sus obligaciones tributarias y calcular sus costos durante varios años. La posibilidad de enfrentar reclamaciones fiscales relevantes por operaciones anteriores puede influir en sus decisiones de expansión y en la comparación de México con otros destinos industriales.
La seguridad jurídica, sin embargo, no significa conceder privilegios a las multinacionales ni impedir que el Estado cobre los impuestos legalmente causados. El SAT tiene la responsabilidad de combatir la evasión y exigir el cumplimiento de la legislación tributaria. Las empresas, por su parte, deben cumplir las obligaciones que efectivamente les correspondan.
El problema consiste en determinar si las operaciones controvertidas generan dos obligaciones legítimas y si los mecanismos de acreditamiento preservan la neutralidad del impuesto. La doble imposición no es automáticamente inconstitucional, pero tampoco puede justificarse únicamente por la necesidad de incrementar la recaudación.
Por ello, una resolución favorable a la interpretación del SAT tendría implicaciones que van más allá de los 44 mil 640 millones de pesos actualmente discutidos. Podría influir en futuras fiscalizaciones, incrementar la litigiosidad y obligar a revisar prácticas utilizadas durante años por determinadas empresas del sector exportador, dependiendo del alcance del criterio judicial.
También podría reforzar la posición de la autoridad frente a operaciones que considere indebidamente estructuradas. Precisamente por esa razón, la Suprema Corte debe establecer con claridad los límites y fundamentos de su decisión.
El máximo tribunal tiene ante sí una controversia que exige resolver conforme a derecho, sin privilegiar los intereses recaudatorios del Estado ni los económicos de las empresas. Pero la trascendencia de su fallo obliga a reconocer que sus efectos pueden extenderse a la confianza de los inversionistas y a la planeación de una de las industrias más importantes del país.
México necesita recaudar los impuestos que establece la ley, pero también garantizar que ninguna empresa soporte cargas tributarias duplicadas sin justificación legal y que las reglas aplicables a sus inversiones sean suficientemente claras y previsibles.
Una decisión favorable al doble cobro, si no delimita adecuadamente sus efectos y los mecanismos de recuperación del impuesto, podría transformar una controversia fiscal en un problema más amplio de certidumbre para la industria exportadora.
Porque en la competencia internacional por atraer capital productivo, el costo de la incertidumbre puede superar el importe de un crédito fiscal.
La Suprema Corte no solamente deberá determinar cómo se aplica el IVA a determinadas operaciones maquiladoras. Su resolución también será una referencia para evaluar la seguridad jurídica que México ofrece a quienes invierten, producen y generan empleo en el país.