Crisis bancaria en Paraguay: ueno bank cae por debajo del umbral de solvencia y enciende la alarma de Sheinbaum
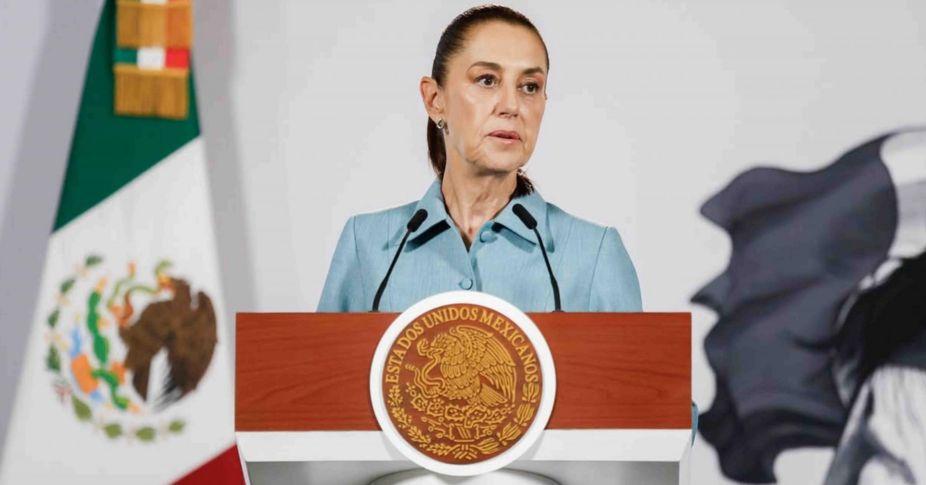
El Banco Central del Paraguay informó el 3 de noviembre que actuó contra Ueno Bank después de detectar que su índice de solvencia había caído por debajo del 50% exigido como mínimo. La medida, comunicada por el propio Banco Central del Paraguay, ha desatado preocupación más allá de las fronteras nacionales y llegó a provocar una reacción de la Presidencia de México, que expresó su alerta ante el posible impacto regional.
Que un banco vea reducida su capacidad para responder a pérdidas es algo más que un número técnico. Para muchos clientes y pequeñas empresas, la solvencia es la garantía de que sus depósitos, créditos y operaciones diarias no quedarán en el limbo. Cuando esa barrera se quiebra, el riesgo de restricciones, cierres parciales o contagio financiero se vuelve real.
Según el comunicado del Banco Central del Paraguay, la baja en el índice de solvencia obliga a adoptar medidas administrativas para proteger la estabilidad del sistema. La Presidencia de México, citada por fuentes oficiales, dijo estar atenta a las posibles repercusiones, especialmente por la interconexión de flujos comerciales y financieros entre países de la región.
Expertos financieros consultados por este diario señalan que la caída puede obedecer a una combinación de pérdidas por cartera de préstamos, activos devaluados o exposición concentrada a sectores en tensión. Sea cual sea la causa, el fallo no solo revela debilidades en la gestión del banco, sino también lagunas en la supervisión preventiva.
Desde una óptica crítica y con enfoque social, la prioridad debe ser proteger a los depositantes y a las pequeñas empresas. No todas las crisis permiten un rescate público sin condiciones; por eso es crucial que las autoridades, empezando por el Banco Central del Paraguay y la Superintendencia de Bancos, actúen con transparencia, expliquen los riesgos y detallen planes de contingencia que no favorezcan a accionistas ni a especuladores por encima de la gente común.
La situación plantea preguntas claras: ¿por qué no se detectaron antes los desequilibrios? ¿Qué controles internos fallaron en Ueno Bank? ¿Están los mecanismos de garantía de depósitos suficientes para evitar pánicos entre los ahorradores? Las respuestas deben venir con datos y plazos concretos, no con eufemismos burocráticos.
En términos prácticos, la ciudadanía necesita saber si podrá retirar sus ahorros, si los créditos seguirán fluyendo y cómo se protegerán las fuentes de empleo vinculadas al crédito local. También es momento para exigir una auditoría independiente y rápida que detalle la magnitud del problema, una comunicación clara del Banco Central del Paraguay y medidas para reforzar la supervisión bancaria en el país.
La alarma expresada por la Presidencia de México, según su comunicado, recuerda que la estabilidad financiera es un bien regional. Gobierno y reguladores deben coordinarse, compartir información y, sobre todo, priorizar políticas que reduzcan la vulnerabilidad de los sectores más expuestos: micro y pequeñas empresas, trabajadores informales y familias con escaso acceso a redes de protección.
Si algo debe quedar claro es que la lección no es castigar a los ahorradores por errores de gestión. Es fortalecer institucionalmente el sistema bancario para que sirva a la economía real. El Banco Central del Paraguay tiene ahora la responsabilidad de actuar con rigor, transparencia y justicia social; la ciudadanía exige respuestas y el resto de la región mira atento.
Fuente: Banco Central del Paraguay; Presidencia de México.