Tasas en pausa: la decisión de la Reserva Federal y qué significa para tu bolsillo
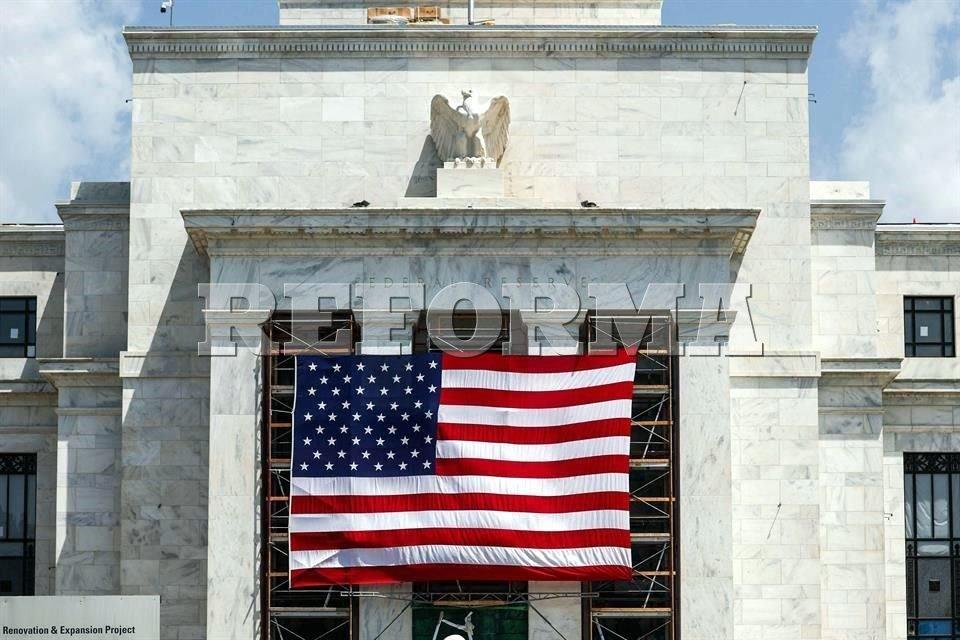
La Reserva Federal de EU mantuvo el rango de las tasas entre 3.75% y 4.00% pese a una inflación que sigue alejada del 2% objetivo. La medida calma los mercados, pero aumenta la incertidumbre sobre el poder de compra de hogares y el costo del endeudamiento.
La Reserva Federal decidió esta semana dejar las tasas sin cambio. El anuncio, acompañado de la habitual declaración y la rueda de prensa de Jerome Powell, llegó cuando la Oficina de Estadísticas Laborales de EE. UU. muestra que la inflación todavía no ha regresado claramente a la meta y el mercado laboral se mantiene relativamente ajustado. Según la propia Reserva Federal, la decisión busca ganar tiempo para evaluar si las políticas aplicadas han logrado moderar los precios sin provocar una recesión pronunciada.
Para quien guarda dinero en el banco la noticia es agridulce. Los depósitos ofrecen rendimientos mayores que hace dos años, pero no todos los ahorros crecen al ritmo de la inflación. En términos reales, muchos hogares aún pierden poder adquisitivo. La Oficina de Estadísticas Laborales (BLS) confirma que los precios siguen presionando a los ingresos, lo que transforma cada compra cotidiana en un ajuste del presupuesto familiar.
En el extremo opuesto, quienes deben crédito no ven alivio inmediato. Las tasas hipotecarias y las de tarjetas de crédito no volverán a niveles bajos mientras la Fed no abra la puerta a recortes. Eso complica decisiones tan básicas como cambiar de casa, financiar estudios o renegociar deudas. La política monetaria, en este sentido, actúa como un termostato que tarda en responder; el calor de la inflación puede bajar para algunos pero seguir quemando a otros.
La decisión también tiene un efecto desigual en la economía. Los mercados financieros suelen aplaudir la estabilidad. Grandes empresas con acceso a crédito barato o activos financieros se benefician, mientras las pequeñas empresas y los trabajadores con salarios estancados cargan con la incertidumbre. Desde una perspectiva de justicia social, esa asimetría debería ser parte central del debate público, no una nota al pie en comunicados técnicos.
¿Qué pueden hacer las personas? Revisar el presupuesto, priorizar un fondo de emergencia y evitar asumir deudas caras son medidas prácticas. Para quienes tienen ahorros a largo plazo, informarse sobre alternativas que protejan contra la inflación, como ciertos instrumentos indexados, puede ayudar. No obstante, estas recomendaciones no sustituyen asesoría personalizada.
La lectura política es clara: la Reserva Federal opta por prudencia técnica, pero esa prudencia tiene costos sociales. Como explicó la propia institución en su comunicado, necesitan más datos para cambiar de rumbo. La sociedad debería exigir que esa espera venga acompañada de políticas fiscales y sociales que protejan a los más vulnerables mientras los mercados corrigen el rumbo.
Fuentes consultadas: Reserva Federal y Oficina de Estadísticas Laborales (BLS).