La Fed aprieta otra vez: alza de tasas encarecerá hipotecas y tarjetas
La Reserva Federal subió el 16 de septiembre su tasa de referencia por primera vez desde 2023. Un movimiento que refresca la inflación, pero que golpeará el bolsillo de las familias.
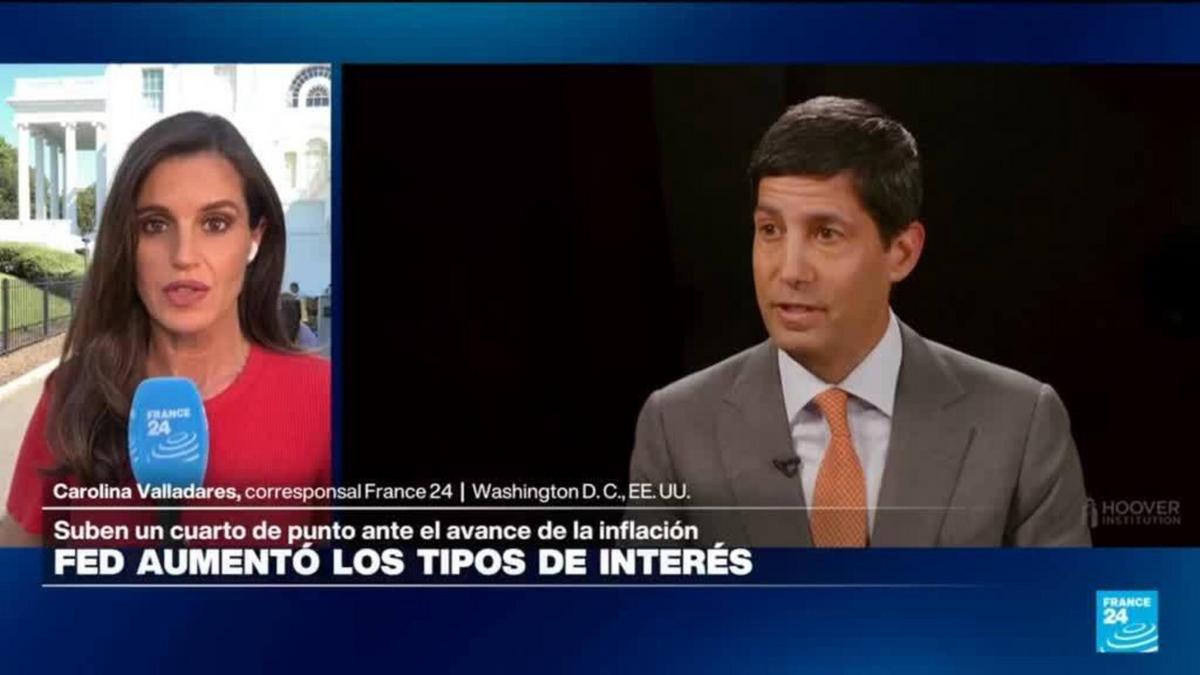
La Reserva Federal de Estados Unidos anunció este 16 de septiembre un aumento de un cuarto de punto en su tasa de interés objetivo, que sitúa el rango clave entre el 3,75% y el 4%. Según la propia Reserva Federal, la medida busca frenar una inflación que se ha mantenido elevada en los últimos meses. El anuncio, informado por nuestra corresponsal Carolina Valladares, sorprendió a los mercados y reabrió el debate sobre el costo real de combatir la inflación.
Para muchas personas este es un ejemplo clásico de “curar el síntoma y empeorar la enfermedad” en lo cotidiano: subir las tasas ayuda a enfriar la economía y a moderar precios en el tiempo, pero encarece inmediatamente los préstamos. Hipotecas, créditos para autos y tarjetas de crédito verán presiones al alza en sus tipos, lo que traducirá en cuotas mayores para familias y pequeñas empresas.
En barrios y supermercados la subida se siente más neta: con la gasolina, los alimentos y la vivienda ya en niveles altos, una hipoteca más cara puede obligar a recortar otros gastos básicos. “Cada dólar extra en interés significa menos para la despensa o el colegio de los niños”, dice una vecina de Washington que habló con Carolina Valladares. Ese es el efecto humano detrás de las cifras.
Los mercados financieros reaccionaron de inmediato: los índices bursátiles sufrieron retrocesos y los rendimientos de los bonos a corto plazo subieron, reflejando expectativas de crédito más caro. Economistas citados por la Reserva Federal advirtieron que, aunque la medida puede ayudar a moderar presiones inflacionarias, también aumenta el riesgo de frenar la actividad económica y elevar los incumplimientos entre los hogares más endeudados.
Desde una perspectiva crítica, la subida expone una limitación de la política monetaria: actúa de forma general y no distingue entre quienes especulan y quienes necesitan crédito para vivir o trabajar. Por eso, la efectividad real para proteger el poder adquisitivo depende también de medidas fiscales y sociales: transferencias focalizadas, control del precio de servicios básicos y políticas que incentiven la oferta de vivienda asequible.
La decisión de la Fed vuelve a situar en el centro la discusión sobre prioridades. ¿Se debe priorizar a los mercados financieros y al control de precios rápidamente, aun a costa de las familias más vulnerables? ¿O es hora de combinar alzas de tasas con políticas públicas que amortigüen el golpe sobre quienes menos pueden pagar?
Mientras tanto, los hogares enfrentarán en los próximos meses un escenario de ajuste: mayores costos de crédito, riesgo de retrasos en pagos y menos margen para consumo. La Reserva Federal apuesta por enfriar la demanda; la pregunta abierta es si los responsables políticos acompañarán esa estrategia con medidas que protejan a la mayoría.
Informe de nuestra corresponsal, Carolina Valladares.